
Avant une sortie sur circuit, la vraie question n’est pas seulement de savoir si votre moto est assurée, mais dans quelles conditions. Un contrat moto classique peut parfois couvrir un roulage loisir hors compétition, surtout via la responsabilité civile. En revanche, les dommages à votre propre moto, la protection corporelle du pilote ou l’usage d’une moto préparée pour la piste demandent presque toujours une vérification précise.
Assurance route sur circuit : ce qui peut rester valable
Si vous roulez avec votre moto de tous les jours lors d’une journée sans compétition, votre contrat peut conserver certaines garanties. La première à vérifier est la responsabilité civile, car elle couvre les dommages causés à un tiers. C’est souvent le minimum demandé par l’organisateur avant l’accès à la piste.
Le point clé : le roulage loisir hors compétition
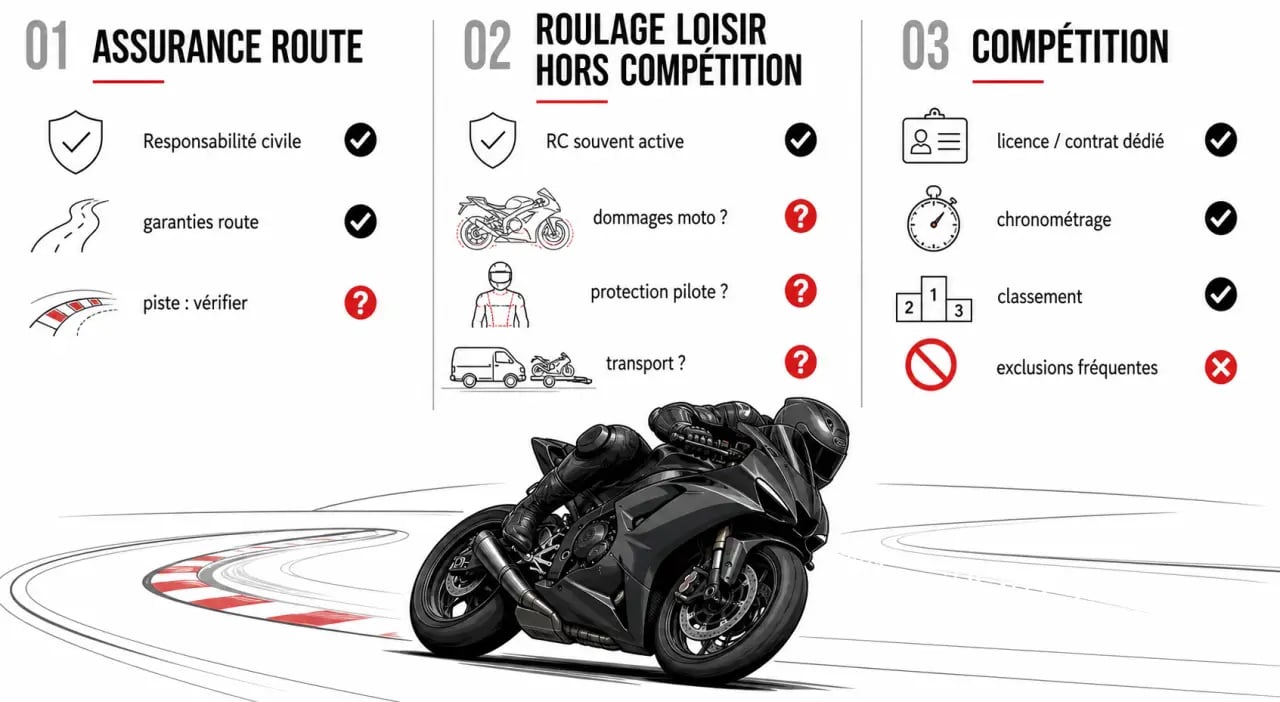
La différence importante se fait entre une session de roulage encadrée, sans classement ni chronométrage officiel, et une compétition. En usage loisir, certains assureurs maintiennent la responsabilité civile. Dès qu’il y a épreuve, recherche de performance organisée ou cadre compétitif, les exclusions deviennent beaucoup plus fréquentes.
L’attestation à demander avant la journée
Ne vous contentez pas d’une impression générale ou d’un échange oral. Demandez une attestation de responsabilité civile qui mentionne clairement le roulage sur circuit si l’organisateur l’exige. Selon les assureurs, elle peut être disponible dans l’espace assuré, dans la rubrique des documents, ou transmise par un conseiller.
Ce que l’assurance ne couvre pas toujours sur piste
Sur circuit, l’assurance suit souvent une logique différente : elle protège plus facilement les tiers que votre propre machine. Même avec une formule tous risques sur route, les dommages matériels subis pendant une session piste peuvent être exclus ou très limités. L’écart entre être assuré et être bien couvert apparaît souvent trop tard.
| Situation | Couverture souvent possible | Point à vérifier |
|---|---|---|
| Moto homologuée, roulage loisir occasionnel | Responsabilité civile | Exclusion ou non des dommages à la moto |
| Moto préparée piste | Contrat spécifique circuit | Statut homologué, modifications, usage déclaré |
| Compétition | Assurance dédiée ou licence adaptée | Exclusions du contrat route |
| Transport sur remorque | Option moto transportée selon contrat | Vol, chute, accident pendant le trajet |
La spirale du risque : quand un détail en entraîne un autre
Sur piste, un petit oubli peut vite en provoquer un autre : pneus froids, freinage tardif, sortie large, chute légère, puis carénage cassé et combinaison abîmée. Ce scénario n’a rien d’exceptionnel. Il montre surtout qu’il faut raisonner en chaîne, et pas seulement en garantie isolée. Demandez-vous ce qui se passe pour le tiers touché, pour votre corps, pour la moto, pour l’équipement, puis pour le retour à la maison si la machine ne repart pas. Cette lecture par étapes aide à repérer les angles morts du contrat.
Quand passer à une assurance moto de piste dédiée
Une formule spécifique devient pertinente dès que la pratique n’est plus seulement occasionnelle, ou que la moto n’est plus vraiment une moto de route. C’est le cas d’une machine modifiée pour circuit, d’une moto non homologuée, d’un véhicule en RSV destiné à la piste ou d’un usage régulier avec transport, stockage et sessions répétées.
Moto de tous les jours ou moto préparée : deux profils différents
Une moto de tous les jours reste généralement immatriculée, homologuée et assurée pour la circulation. Une moto préparée piste peut recevoir des protections, des polyesters, une ligne différente, un éclairage supprimé ou des pneus spécifiques. Ces modifications peuvent changer l’acceptation du risque par l’assureur. Il faut donc déclarer l’usage réel, même si cela augmente le tarif.
Comparer sans se limiter au prix
Un tarif évoqué dans un forum, comme 95€ par an pour une simple RC, peut sembler attractif, mais il ne dit pas tout : plafond d’indemnisation, individuelle pilote, transport, stockage, exclusions dans le paddock ou rayon autour du garage. Certains échanges mentionnent aussi une couverture individuelle pilote de 30 000€, un rayon de 5 km ou le cas d’un pilote de 16 ans : ces exemples montrent surtout qu’un contrat se lit ligne par ligne.
Pour préparer votre budget et comparer les usages moto avec d’autres besoins de mobilité, vous pouvez aussi consulter speed light, tout en gardant en tête que le bon choix dépend toujours de votre fréquence de roulage, du type de machine et du niveau de garanties souhaité.
Les garanties à renforcer avant de rouler
La responsabilité civile protège les autres, mais elle ne suffit pas toujours à protéger le pilote. Pour une sortie circuit, les garanties complémentaires les plus utiles concernent la protection corporelle du conducteur, l’équipement, la casse mécanique et parfois la moto transportée.
La garantie corporelle du pilote
Sur piste, une chute peut avoir des conséquences physiques importantes, même sans collision avec un tiers. Une garantie corporelle renforcée peut prévoir une indemnisation en cas de blessure, d’invalidité ou de frais non pris en charge selon le contrat. C’est souvent l’option la plus cohérente pour un motard qui accepte le risque sportif, mais veut limiter l’impact financier d’un accident.
Équipement, casse mécanique et transport
Le casque, la combinaison, les gants, les bottes et les protections dorsales représentent un budget conséquent. Vérifiez si votre contrat couvre l’équipement du pilote et dans quelles limites. Certaines offres prévoient aussi une option casse mécanique, parfois avec des conditions d’âge de la moto, par exemple jusqu’à 10 ans chez APRIL Moto. L’option moto transportée mérite également attention si votre machine rejoint le circuit sur remorque ou dans un utilitaire.
Checklist assurance et sécurité avant la session
Une bonne assurance ne remplace pas une préparation sérieuse. Avant de prendre la piste, contrôlez les documents autant que la moto. L’objectif est simple : éviter le refus à l’accueil, le sinistre mal couvert ou l’incident mécanique évitable.
- Vérifier que le contrat mentionne ou n’exclut pas le roulage sur circuit hors compétition.
- Obtenir l’attestation de responsabilité civile demandée par l’organisateur.
- Confirmer la couverture du pilote, de l’équipement et de la moto transportée.
- Lire les exclusions liées à la compétition, au chronométrage, au paddock et à la pitlane.
- Contrôler pneus, freins, niveaux, chaîne, serrages et absence de fuite.
- Porter un équipement complet : casque homologué, combinaison, gants, bottes et dorsale.
- Respecter le règlement du circuit, les groupes de niveau et les consignes des commissaires.
Bien assurer sa moto pour les sorties sur circuit revient donc à aligner trois éléments : l’usage réel, le type de moto et le niveau de protection souhaité. Pour un roulage loisir ponctuel, le contrat classique peut suffire si la responsabilité civile est confirmée. Pour une moto préparée, une pratique régulière ou une volonté de mieux couvrir le pilote, une assurance dédiée circuit devient beaucoup plus cohérente.