
Avant d’acheter une gélule brûle-graisse, un draineur ou une cure présentée comme minceur, une question revient vite : le contrat santé peut-il en rembourser une partie ? Dans la plupart des cas, non. Mais une prescription, un cadre médical précis ou un forfait bien-être peuvent changer la réponse.
Complément alimentaire minceur, médicament ou produit médical : la distinction qui change tout
Un complément alimentaire relève du droit alimentaire. Il peut contenir des vitamines, des minéraux, des plantes, des extraits de plantes ou d’autres substances à effet nutritionnel ou physiologique. Son rôle est de compléter l’alimentation, pas de traiter une maladie. Cette différence explique pourquoi il n’entre généralement pas dans les remboursements classiques de l’Assurance Maladie.
Pourquoi un complément n’est pas un médicament
Un médicament dispose d’une autorisation de mise sur le marché, d’une indication thérapeutique, d’une évaluation du rapport bénéfice/risque et de règles de prescription ou de délivrance. Un complément alimentaire minceur, même vendu en pharmacie, ne bénéficie pas de ce statut. La mention “naturel” ou “à base de plantes” ne le rend ni plus remboursable, ni forcément plus sûr.
Le cas particulier des produits à visée médicale
Certains produits nutritionnels relèvent d’un cadre plus strict, notamment les aliments destinés à des fins médicales spéciales, aussi appelés ADDFMS. Ils ne sont pas pensés pour une perte de poids de confort, mais pour des besoins nutritionnels liés à une pathologie, à une dénutrition, à une malabsorption ou à une situation médicale précise. Leur prise en charge peut dépendre d’une prescription et d’une inscription sur la LPPR, la liste des produits et prestations remboursables.
Ce que remboursent vraiment la Sécurité sociale et les mutuelles
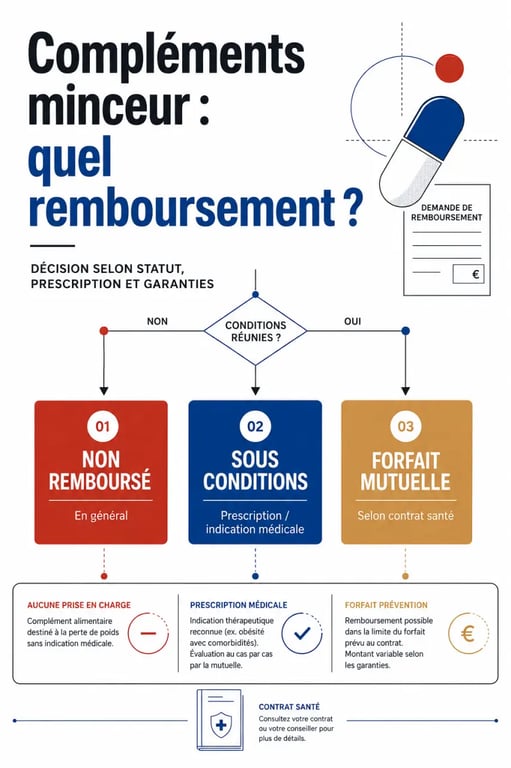
La règle générale est simple : les compléments alimentaires minceur classiques ne sont pas remboursés par la Sécurité sociale. Un achat en ligne, en parapharmacie ou en pharmacie ne suffit pas à ouvrir un droit à la prise en charge. Le ticket de caisse, même avec le nom du produit, ne remplace ni une prescription ni une éligibilité réglementaire.
| Situation | Prise en charge possible ? | Point à vérifier |
|---|---|---|
| Complément minceur acheté sans prescription | Très généralement non | Exclusions du contrat santé |
| Produit prescrit mais non remboursable | Pas automatiquement | Forfait prévention ou bien-être |
| ADDFMS dans un cadre médical précis | Possible sous conditions | Prescription et inscription LPPR |
| Complément inclus dans un forfait mutuelle | Possible selon contrat | Plafond annuel, justificatifs, réseau accepté |
Côté mutuelle, tout dépend des garanties. Certains contrats proposent un forfait bien-être, prévention, médecines douces ou pharmacie non remboursée. Ce forfait peut parfois inclure des compléments alimentaires, mais les produits minceur sont aussi fréquemment exclus. Il faut donc lire la notice de garantie plutôt que se fier à une promesse commerciale.
Pour comparer les retours d’expérience avant achat, vous pouvez aussi consulter les avis pilule minceur sur avis-pilule-minceur, tout en gardant à l’esprit qu’un avis consommateur ne vaut ni avis médical ni garantie de remboursement.
Les exceptions : quand la prise en charge devient envisageable
La prise en charge devient crédible lorsque le produit ne répond plus seulement à un objectif esthétique, mais à un besoin médical objectivé. Cela peut concerner certaines pathologies, une perte de poids encadrée médicalement, une dénutrition paradoxale, une chirurgie bariatrique ou une affection nécessitant une supplémentation spécifique.
Prescription, ALD et cadre médical
Une affection de longue durée, ou ALD, ne rend pas automatiquement tous les compléments remboursables. Elle peut toutefois s’inscrire dans un parcours de soins où certains produits prescrits sont pris en charge s’ils répondent aux critères prévus. La prescription doit rester cohérente avec l’état de santé, le produit choisi et les règles de remboursement applicables.
La charnière entre achat de confort et soin encadré
Tout dépend de l’usage réel du produit. Une même forme galénique, comme une poudre, une boisson ou une capsule, peut donner l’impression qu’une cure minceur et une nutrition médicale relèvent du même cadre. Pourtant, la charnière juridique et médicale n’est pas l’emballage : c’est l’indication. Si le produit sert à accompagner un déficit documenté, une incapacité à s’alimenter correctement ou une situation suivie par un professionnel, on entre dans une logique de soin. S’il vise seulement à accélérer une perte de poids sans diagnostic, il reste dans la consommation de confort, avec un remboursement très improbable.
Risques à connaître avant de miser sur une cure minceur
Les compléments alimentaires ne sont pas anodins. Ils peuvent provoquer des effets indésirables, surtout en cas de surdosage, d’association entre plusieurs produits ou de prise simultanée de médicaments. Les plantes stimulantes, diurétiques ou laxatives peuvent aussi entraîner des troubles digestifs, une déshydratation, des palpitations ou des déséquilibres chez certaines personnes sensibles.
L’ANSES rappelle régulièrement l’importance de la nutrivigilance pour signaler les effets indésirables liés aux compléments alimentaires. Le risque augmente lorsque les dosages sont peu transparents, lorsque plusieurs actifs sont combinés ou lorsque le produit est acheté sur un site étranger sans traçabilité claire. Certains produits minceur peuvent même être adultérés, c’est-à-dire contenir des substances non annoncées.
- Évitez de cumuler plusieurs cures minceur en même temps.
- Vérifiez les contre-indications en cas de traitement médical.
- Demandez conseil en cas de grossesse, d’allaitement, de pathologie chronique ou d’antécédent cardiaque.
- Méfiez-vous des promesses rapides, extrêmes ou garanties.
Lire son contrat santé sans se tromper
Pour savoir si une mutuelle peut intervenir, cherchez les rubriques liées à la pharmacie non remboursée, à la prévention, au bien-être ou aux compléments alimentaires. Le détail compte : un contrat peut rembourser certains produits prescrits, mais exclure les produits destinés à l’amincissement, au confort ou à l’esthétique.
Les clauses à repérer
Regardez le plafond annuel, le pourcentage éventuel de remboursement, les justificatifs demandés, les lieux d’achat acceptés et la nécessité d’une prescription. Certaines garanties imposent une facture nominative, d’autres limitent la prise en charge à des produits achetés en pharmacie ou figurant dans une liste interne.
Le bon réflexe avant achat ou souscription
Avant de commander une cure coûteuse, contactez la mutuelle avec le nom exact du produit, sa composition, son lieu d’achat et, si vous en avez une, l’ordonnance. Vous éviterez une dépense non récupérable. Et si la cure accompagne un problème de santé réel, l’avis d’un médecin, d’un pharmacien ou d’un diététicien reste la meilleure protection contre les interactions, les erreurs de dosage et les attentes irréalistes.