
|
EN BREF
|
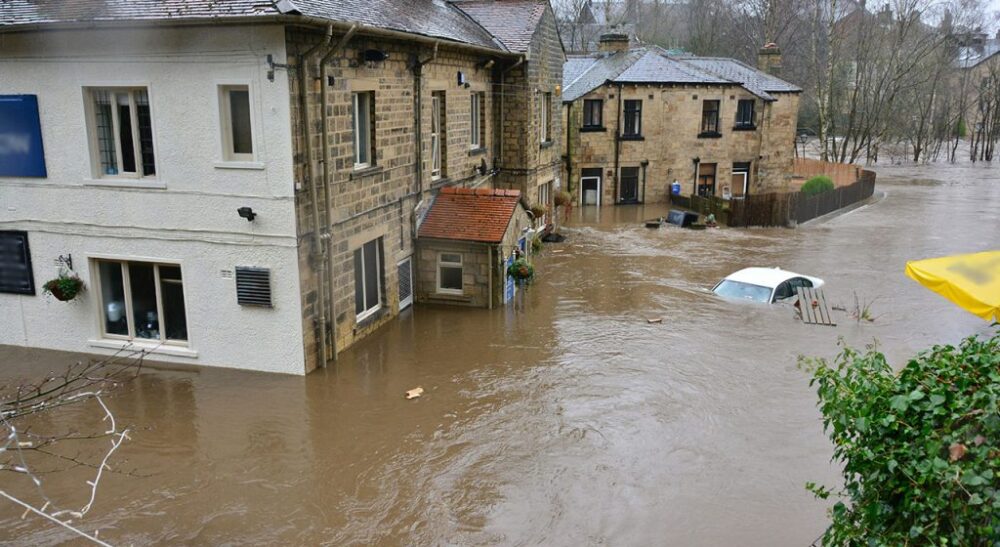
Les récentes catastrophes naturelles, notamment les intempéries meurtrières survenues dans le Var, soulignent l’importance croissante de l’assurance habitation. Cependant, ces événements révèlent également des inégalités significatives entre les assurés. Alors que les primes d’assurance continuent d’augmenter en raison des sinistres liés aux aléas climatiques, une part grandissante de la population peine à s’acquitter de ces frais. Ce phénomène met en exergue non seulement les disparités tarifaires entre les différentes régions, mais aussi l’impact socio-économique qui en découle, laissant apparaître une situation préoccupante pour de nombreux ménages.
Les récentes catastrophes climatiques ayant frappé plusieurs régions de France soulignent les défis auxquels sont confrontés les assurés en matière d’assurance habitation. Avec des primes qui augmentent de manière significative, il apparaît que certaines populations sont plus touchées que d’autres par cette pression financière. Un phénomène qui met en lumière les inégalités territoriales et sociales dans le secteur de l’assurance.
Avantages
Les contrats d’assurance habitation offrent des garanties essentielles qui permettent une protection contre les sinistres liés aux catastrophes naturelles. Cela inclut la couverture des dommages matériels, qui peut s’avérer précieuse pour les propriétaires et locataires face à des événements climatiques extrêmes. De plus, certaines municipalités prennent des initiatives pour faciliter l’accès à des contrats d’assurance collectifs, rendant ainsi les primes plus abordables pour les résidents.
Un autre avantage réside dans la possibilité de comparer les offres disponibles sur le marché. Les assurés peuvent désormais sélectionner des polices qui correspondent à leur situation économique tout en recherchant le meilleur rapport qualité-prix. Ce changement de comportement indique une évolution vers des choix plus éclairés en matière d’assurance, où le prix n’est pas le seul critère pris en compte. Ainsi, une assurance habitation peut également inclure des services de prévention et d’accompagnement pour aider les assurés à se préparer aux risques climatiques.
Inconvénients
Toutefois, si les avantages sont indéniables, les inconvénients présents dans le système actuel sont tout aussi alarmants. La hausse des primes a été significative, atteignant en moyenne entre 8 % et 12 % cette année, une tendance qui ne fait que s’accélérer. Cette augmentation incite de 46 % des assurés à hésiter à déclarer un sinistre, par peur d’une augmentation de leurs cotisations. Ce phénomène de renoncement à la protection révèle l’impact préjudiciable sur les ménages, notamment ceux à revenus modestes.
De plus, les disparités territoriales frappent de manière inégale les assurés. Un locataire dans une grande ville comme Paris peut payer jusqu’à 25 % de plus que ceux vivant dans des départements moins exposés ou moins densément peuplés. Ce constat met en exergue l’iniquité dans l’accès à une couverture d’assurance abordable, renforçant ainsi des inégalités déjà existantes. Les différences de tarifs s’expliquent par des facteurs variés, notamment l’intensité des sinistres dans chaque région et les coûts de réparation qui varient également.
Finalement, les propriétaires qui choisissent de s’assurer ne bénéficient pas non plus d’une paix d’esprit. Les écarts de tarifs constatés pour les maisons de différentes surfaces sont frappants, de sorte qu’un même type de logement peut générer des primes radicalement différentes selon sa localisation. Ce cadre instable et inégal soulève des questions sur la viabilité de l’assurance habitation en tant que protecteur efficace dans un contexte climatique en mutation.
Les récentes intempéries dans le Var, ayant causé des pertes humaines et de nombreux sinistres, mettent en évidence la pression croissante sur le budget des ménages en matière d’assurance habitation. Ce phénomène ne se limite pas à une simple hausse des primes ; il révèle également des inégalités qui se creusent entre les assurés selon leur localisation et leurs moyens financiers. L’étude de Meilleurtaux Assurances souligne que ces enjeux deviennent de plus en plus cruciaux dans un contexte climatique difficile.
Une facture climatique en constante augmentation
Les catastrophes naturelles se multiplient et leur intensité s’accroît, entraînant des coûts considérables pour les assurances. En 2023, les sinistres liés aux aléas naturels ont engendré une dépense de 6,5 milliards d’euros pour les assureurs. Les prévisions pour 2025 sont tout aussi alarmantes, avec des estimations à 902 millions d’euros pour les dommages liés aux cyclones à Mayotte et La Réunion. Ces coûts, inéluctablement, se répercutent sur les assurés par des hausses de primes généralisées.
Des assurés contraints à l’arbitrage
Face à la conjoncture actuelle, de nombreux assurés se voient dans l’obligation de faire des choix difficiles concernant leur couverture. En raison de l’inflation et de la hausse significative de la surprime CatNat, les tarifs d’assurance habitation ont grimpé de 8 % à 12 % en 2025. Ce constat a des effets directs : 46 % des assurés hésitent à déclarer un sinistre, et 30 % renoncent à le faire, craignant une augmentation de leur cotisation. Un phénomène qui, selon Samuel Bansard, dévoile un inquiétant renoncement à la protection.
De fortes disparités territoriales
L’étude met en exergue d’importants écarts de tarifs entre les territoires. Par exemple, un locataire parisien d’un appartement de 40 m² paye en moyenne 134,17 € par an, soit 25 % de plus que la moyenne nationale. En revanche, dans des départements comme la Sarthe, les primes peuvent descendre à moins de 94 € par an. Trouble supplémentaire, pour les logements plus spacieux, les différences de tarifs se creusent encore, illustrant une réalité inégale d’accès à l’assurance.
Les propriétaires également touchés
Bien que les propriétaires ne soient pas légalement tenus de souscrire une assurance habitation, ceux qui le font subissent également des hausses tarifaires. Pour une maison de 100 m², les tarifs oscillent entre 205,66 € en Mayenne et 397,11 € dans les Alpes-Maritimes. Pour des logements plus conséquents, les écarts deviennent encore plus marquants, reflétant non seulement la fréquence des sinistres mais aussi la variabilité des coûts de réparation selon les régions.
Vers un nouveau modèle de protection
Avec la multiplication des risques climatiques, il semble peu probable que les primes d’assurance habitation baissent dans un avenir proche. La résignation n’est cependant pas une solution. Il est essentiel de renforcer la prévention, d’apporter un soutien aux ménages pour protéger leurs logements, et d’encourager des travaux visant à améliorer la résilience. Une assurance efficace doit aller au-delà de l’indemnisation pour intégrer des stratégies de prévention et d’accompagnement adaptées à la réalité climatique actuelle.
Les récentes intempéries mettant en péril la vie des citoyens soulignent la nécessité d’une protection efficace par le biais de l’assurance habitation. Cependant, des inégalités de tarifs apparaissent en fonction des régions et des situations socio-économiques des assurés. Cet article se penche sur les enjeux actuels liés à cette situation et propose des conseils pour naviguer dans ce contexte incertain.
Une prise de conscience nécessaire
La multiplication des catastrophes naturelles et leur intensification sont des phénomènes alarmants. En 2023, les sinistres causés par ces événements ont généré des pertes financières colossales pour les assureurs, entraînant une hausse significative des primes d’assurance habitation. Face à cette réalité, il devient essentiel pour les assurés de bien comprendre leur contrat et d’évaluer leurs besoins de couverture.
Faire le point sur ses garanties
Il est crucial de vérifier si votre contrat couvre adéquatement les risques climatiques potentiels. Certaines polices peuvent inclure des options de couverture pour des sinistres causés par des événements extrêmes, contrairement à d’autres. N’hésitez pas à comparer les offres pour trouver une couverture qui réponde vraiment à vos attentes, tout en tenant compte des spécificités de votre région.
Comparer les produits d’assurance
Les disparités de tarifs en assurance habitation montrent l’importance de comparer les offres. Un locataire à Paris pourrait payer jusqu’à 25 % de plus qu’un autre dans la Sarthe pour une couverture similaire. Utilisez des outils de comparaison pour vous assurer d’obtenir le meilleur rapport qualité-prix, et n’hésitez pas à demander des devis auprès de plusieurs assureurs.
Être proactif dans sa prévention
En période de montée des risques climatiques, la prévention est un atout majeur. Effectuer des travaux de résilience pour protéger votre logement des inondations ou des tempêtes peut non seulement réduire votre prime d’assurance, mais également garantir votre sécurité et celle de votre famille. Les assureurs privilégient désormais les maisons préparées face aux aléas climatiques dans le calcul des primes.
Encourager des initiatives collectives
Certaines villes cherchent à réduire l’impact des inégalités tarifaires en mettant en place des solutions collectives pour négocier des contrats à des prix plus accessibles. Informez-vous sur les démarches entreprises dans votre commune et envisagez de participer à ces initiatives. Ce type de collaboration peut renforcer votre pouvoir d’achat et offrir une meilleure couverture à l’ensemble des résidents.
Rester informé des changements de réglementation
Le paysage réglementaire en matière d’assurance habitation évolue constamment, notamment en réponse aux changements climatiques. Restez à l’affût des annonces concernant la surprime CatNat et d’autres interventions gouvernementales qui pourraient impacter vos cotisations. Être informé vous permettra de prendre des décisions éclairées sur votre assurance habitation.
Pour plus d’informations sur les additifs liés aux catastrophes naturelles et à leurs conséquences sur les assurés, visitez des ressources telles que ce site ou ce rapport.
| Critères | Impact sur les assurés |
|---|---|
| Tarifs d’assurance | Hausse généralisée de 8 % à 12 %, selon la région. |
| Écarts de primes | Locataire parisien paie 25 % de plus que la moyenne nationale. |
| Type de garanties | Renoncements à des couvertures complètes au profit de garanties minimales. |
| Fréquence des sinistres | Zones à risque élevé subissent des primes bien plus élevées. |
| Propriétaires vs Locataires | Propriétaires également impactés par des augmentations significatives. |
| Préférences des assurés | Recherche d’un bon rapport qualité-prix plutôt que de prix bas. |
| Initiatives locales | Villes comme Montreuil et Paris négocient des contrats collectifs. |
Témoignages sur l’assurance habitation face aux catastrophes naturelles : un révélateur d’inégalités entre assurés
Les récentes intempéries dans le Var ont plongé de nombreux Français dans l’angoisse, non seulement pour des raisons de sécurité, mais aussi à cause de l’impact que ces événements auront sur leurs assurances habitation. Un propriétaire d’un appartement à Paris témoigne : « Suite aux inondations l’année dernière, je me suis retrouvé à jongler entre les frais de réparation et la hausse de ma prime d’assurance. C’est une réalité que beaucoup vivent dans l’angoisse, car chaque sinistre pourrait faire grimper mes cotisations. » Cette situation met en lumière la pression financière croissante qui pèse sur les ménages, et les inégalités qui en découlent.
Une locataire de Lille partage son expérience : « J’ai dû renoncer à déclarer un sinistre car j’avais peur de voir ma prime d’assurance exploser. Je me sens démunie face à des choix si difficiles, alors que je paie déjà cher pour une couverture qui devrait me rassurer. » Ces témoignages ne sont pas isolés, ils font écho à une étude qui révèle que près de 46 % des assurés hésitent à signaler des sinistres par crainte d’une augmentation de leurs cotisations.
En regardant les chiffres, il apparaît qu’il existe de fortes disparités territoriales. Une jeune propriétaire de Morbihan confie : « Dans ma région, même après un sinistre, les primes d’assurance restent raisonnables, mais je sais que mes amis parisiens payent beaucoup plus pour les mêmes garanties. » Cette perception d’inégalité est accentuée par les différences de coût entre les zones. À garanties équivalentes, un locataire à Paris paie en moyenne 25 % de plus que d’autres départements, ce qui exacerbe la division entre les assurés.
Les inégalités ne touchent pas seulement les locataires. Un propriétaire d’une maison dans les Alpes-Maritimes déclare : « Pour le même niveau de couverture, mes voisins paient beaucoup plus que moi, simplement à cause de l’endroit où nous habitons. Cela semble injuste alors que nous faisons face aux mêmes risques climatiques. » Ces expériences mettent en relief les différences de tarifs qui se basent non seulement sur la fréquence des sinistres, mais aussi sur une évaluation géographique inégale des risques.
David, un habitant de Créteil, a constaté que des initiatives locales tentent de remédier à ces inégalités. « La ville a lancé un programme pour négocier des contrats d’assurance habitation à des tarifs plus abordables. Je pense que c’est une première étape dans la bonne direction, mais cela ne remplacera pas la nécessité d’une réforme plus large. Chaque assuré mérite d’être protégé équitablement, indépendamment de son adresse. » Ce sentiment d’injustice face à une protection insuffisante est partagé par de nombreux citoyens.
Les témoignages autour de la protection des logements face aux catastrophes naturelles soulignent un besoin pressant d’évolution. Une assurance efficace ne doit pas seulement indemniser après un sinistre, mais aussi s’engager dans des pratiques préventives et anticipatrices. Mettez en avant la résilience à travers des travaux d’aménagement et des stratégies adaptées à la réalité climatique, c’est cela qui pourrait redonner confiance à un système devenu trop inégalitaire.
Les récentes intempéries ayant touché le Var, entraînant pertes humaines et dommages matériels, exposent les vulnérabilités croissantes des ménages français face aux primes d’assurance habitation. La hausse des tarifs, accentuée par des événements climatiques extrêmes, révèle des inégalités territoriales et sociales marquées, obligeant de nombreux assurés à réévaluer leur protection et à arbitrer entre garanties essentielles et budget. Ce phénomène met en lumière la nécessité d’un modèle d’assurance plus inclusif et résilient.
Une augmentation des primes alarmante
La flambée des primes d’assurance habitation est indéniable, notamment en raison des sinistres provoqués par des catastrophes naturelles. En 2023, ces événements ont entraîné des coûts vertigineux de 6,5 milliards d’euros pour les assureurs. En conséquence, les ménages subissent une pression financière accrue, les tarifs ayant progressé de 8 % à 12 % cette année. Ce phénomène est amplifié par la revalorisation de la surprime CatNat, qui a passé de 12 % à 20 % en janvier 2025, laissant les assurés face à des choix difficiles.
Des impacts inégaux selon les régions
Les écarts tarifaires entre régions sont frappants. À garanties équivalentes, un locataire parisien pour un appartement de 40 m² paie en moyenne 134,17 € par an, soit 25 % de plus que la moyenne nationale. Dans des départements tels que la Sarthe ou le Morbihan, les primes peuvent descendre à moins de 94 € par an. Ces disparités augmentent encore avec des logements plus spacieux, ajoutant une couche supplémentaire d’inégalité face à l’accès à des assurances abordables.
Le renoncement à l’assurance, une réalité inquiétante
Face à cette escalade des coûts, de nombreux assurés choisissent de renoncer à déclarer des sinistres. Selon des études, 46 % des assurés hésitent à effectuer ces déclarations, et 30 % n’y recourent pas, craignant des hausses ultérieures de leurs primes. Cette situation expose les ménages à des risques accrus en matière de protection, car ils optent souvent pour des contrats insuffisants qui ne couvrent que les garanties essentielles.
Initiatives locales pour un accès à l’assurance
Conscients de cette problématique, plusieurs villes prennent des initiatives en lançant des programmes collectifs pour offrir des contrats d’assurance habitation à tarifs abordables pour leurs administrés. Des villes comme Montreuil, Lille ou Paris s’engagent à négocier des conditions avantageuses pour aider les ménages en difficulté face à la hausse des primes. Cette approche, à la fois proactive et solidaire, vise à réduire les inégalités et à renforcer la sécurité des populations vulnérables.
Prévoir l’avenir : vers une réforme des protections
Dans ce contexte d’augmentation des risques climatiques, il est impératif de repenser le modèle d’assurance habitation pour qu’il ne se limite pas à l’indemnisation des sinistres, mais inclut également une dimension préventive et adaptative. Renforcer la prévention et encourager les ménages à réaliser des travaux de résilience est crucial pour atténuer les effets des événements extrêmes. Les assureurs ont un rôle essentiel à jouer pour soutenir cette évolution vers un système d’assurance durable, capable de s’ajuster à la réalité climatique actuelle.
Les récentes catastrophes naturelles, telles que les intempéries meurtrières dans le Var, mettent en évidence la pression financière croissante sur les ménages français, obligés de faire face à des primes d’assurance habitation en constante augmentation. Avec des sinistres évalués à plusieurs milliards d’euros, le coût des dommages liés aux événements climatiques impacte directement le budget des assurés, exacerbant ainsi les inégalités territoriales et sociales.
La revalorisation des surcharges, telle que la surprime CatNat, couplée à l’inflation, a entraîné une hausse significative des tarifs d’assurance habitation, forçant près de la moitié des assurés à reconsidérer la déclaration de leurs sinistres. Ce phénomène révèle une inquiétante tendance au renoncement à la protection, où de nombreux ménages optent pour des contrats limités, réduisant ainsi leur niveau de couverture. Les choix exprimés par les assurés soulignent l’enjeu crucial de l’accès à une protection adéquate face aux risques climatiques accrus.
Les disparités géographiques exacerbent ce tableau : alors que certains départements présentent des tarifs d’assurance relativement abordables, d’autres voient les primes s’accroître de manière significative. Ce système inégalitaire crée une double peine pour les assurés : d’une part, le coût de l’assurance augmente, et d’autre part, le niveau de protection varie selon la localisation. Les propriétaires, bien qu’ils ne soient pas légalement obligés de s’assurer, subissent eux aussi ces hausses de tarifs, soulignant l’importance de considérer l’assurance habitation comme un élément indispensable pour préserver son patrimoine.
Face à cette réalité alarmante, il est impératif de renforcer non seulement les dispositifs d’indemnisation, mais également la prévention et l’accompagnement des ménages afin qu’ils puissent mieux se préparer et se protéger contre les futurs risques climatiques. Une approche holistique est nécessaire pour garantir une couverture qui répond aux défis posés par un climat en mutation et ainsi atténuer les inégalités au sein du panorama de l’assurance habitation.
FAQ sur l’assurance habitation et les catastrophes naturelles
Pourquoi les primes d’assurance habitation augmentent-elles ? Les primes d’assurance habitation augmentent en raison de la multiplication et de l’intensité croissante des catastrophes naturelles, ce qui entraîne des coûts élevés pour les assureurs. En 2023, les sinistres liés aux aléas naturels ont coûté 6,5 milliards d’euros.
Comment l’inflation impacte-t-elle les assurés ? L’inflation, combinée à la hausse de la surprime CatNat, a conduit à une augmentation des tarifs d’assurance habitation de 8 % à 12 %. Cela pousse certains assurés à hésiter à déclarer un sinistre de peur d’une augmentation de leur cotisation.
Quels types de couvertures les assurés choisissent-ils face à la hausse des primes ? De plus en plus d’assurés choisissent des contrats d’assurance réduits aux garanties essentielles, comme la responsabilité civile ou les dégâts des eaux, en raison de la pression financière croissante.
Quelles solutions certaines villes mettent-elles en place ? Des villes telles que Montreuil, Lille, et Paris prennent des initiatives pour négocier des contrats d’assurance habitation à tarifs accessibles pour leurs administrés, cherchant ainsi à réduire le fardeau des primes.
Y a-t-il des inégalités géographiques concernant les primes d’assurance ? Oui, des écarts significatifs existent entre les départements. Par exemple, un locataire parisien peut payer jusqu’à 25 % de plus que la moyenne nationale, alors que dans certains départements, les primes peuvent descendre à moins de 94 € par an.
Les propriétaires sont-ils affectés par ces augmentations de tarifs ? Oui, bien que rien ne les oblige légalement à avoir une assurance habitation, ceux qui choisissent d’en souscrire une subissent également des hausses de tarifs significatives, parfois jusqu’à 532,32 € par an dans certaines régions.
Quelle est la perspective pour les primes d’assurance habitation dans l’avenir ? Étant donné la multiplication des risques climatiques, il est probable que les primes d’assurance habitation continuent d’augmenter, rendant la résignation inacceptable et soulignant l’importance de renforcer la prévention et l’adaptation aux nouvelles réalités climatiques.