
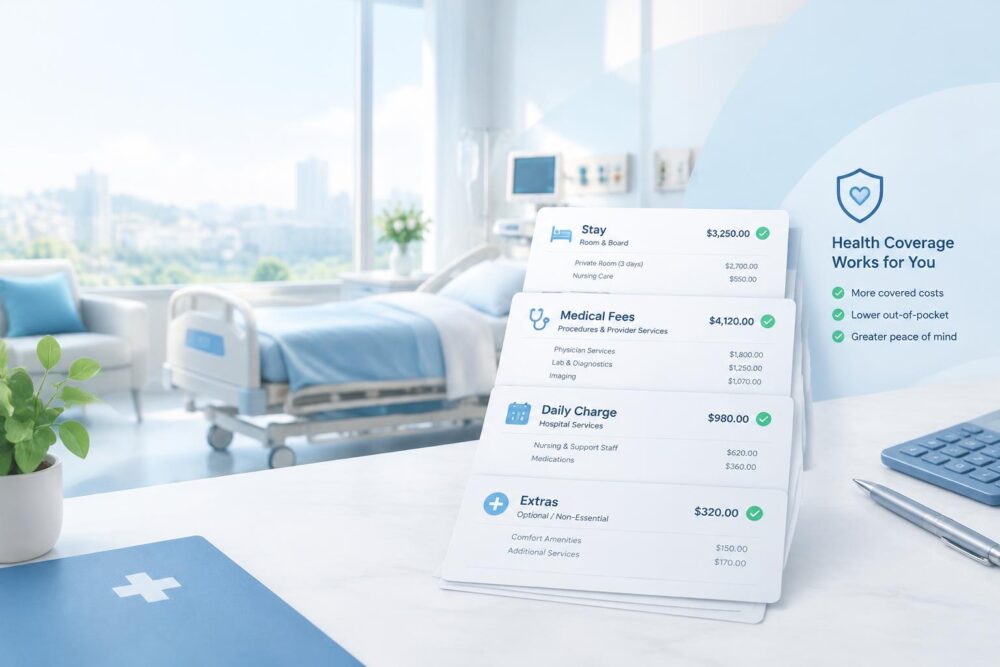
Une hospitalisation peut laisser plusieurs factures, parfois reçues à des moments différents : séjour, honoraires médicaux, forfait journalier, chambre individuelle ou soins de rééducation. Pour réduire le reste à charge sans retarder des soins utiles, commencez par distinguer ce qui relève de l’Assurance Maladie, de la mutuelle et des options choisies.
Lire la facture comme une addition de postes distincts
L’Assurance Maladie rembourse les frais d’hospitalisation sur une base de remboursement, généralement à hauteur de 80 %. Les 20 % restants correspondent au ticket modérateur. Cette règle ne signifie pas que toutes les dépenses sont couvertes : les dépassements d’honoraires et les prestations de confort obéissent à des conditions différentes.
| Poste de dépense | Remboursement possible | Point de vigilance |
|---|---|---|
| Frais de séjour | Assurance Maladie puis complémentaire santé | Vérifier le ticket modérateur |
| Forfait journalier hospitalier | Souvent couvert par la mutuelle | Contrôler la durée prise en charge |
| Honoraires du chirurgien ou de l’anesthésiste | Selon la base de remboursement et la garantie | Repérer les dépassements |
| Chambre particulière et services | Selon le forfait prévu au contrat | Ce sont des frais de confort |
Le forfait journalier hospitalier correspond à la participation aux frais d’hébergement. Il est annoncé à 20 euros par jour en hôpital ou en clinique, et à 15 euros par jour en psychiatrie. Une prise en charge à 100 % pour certains soins ne couvre pas automatiquement les dépenses de confort ni les honoraires supérieurs au tarif de référence.
Agir avant l’admission pour éviter les dépassements
Demander deux documents, pas une simple estimation orale
Pour une hospitalisation programmée, demandez un devis détaillé à l’établissement, ainsi qu’un devis d’honoraires au chirurgien et à l’anesthésiste. Ces documents permettent d’identifier la part opposable, les dépassements et les suppléments éventuels. Transmettez-les ensuite à votre complémentaire santé pour obtenir une réponse écrite sur la prise en charge.
Comparez également le secteur tarifaire des praticiens. Un professionnel de secteur 1 applique habituellement les tarifs conventionnés. En secteur 2, les dépassements peuvent être plus élevés. L’adhésion à l’OPTAM fournit toutefois un repère utile, car ce dispositif vise à encadrer les pratiques tarifaires. Le choix doit rester compatible avec l’expertise médicale nécessaire et les délais de soins.
Refuser les frais de confort non indispensables
Chambre individuelle, télévision, téléphone ou lit accompagnant : ces services sont facultatifs, mais ils peuvent augmenter rapidement la facture. Avant de les accepter, vérifiez le forfait quotidien prévu par votre contrat, le nombre maximal de jours couverts et les éventuelles exclusions. Demandez aussi si une chambre seule est imposée pour une raison médicale. La prise en charge peut alors différer d’un service choisi pour le confort.
Utiliser la mutuelle comme un tamis de dépenses
Une lecture attentive du contrat permet de distinguer les dépenses garanties des plafonds, délais de carence et exclusions. Ne vous arrêtez pas à un niveau affiché à 100 % ou 200 %. Ce pourcentage s’applique le plus souvent à la base de remboursement de la Sécurité sociale, et non au montant réellement facturé. Recherchez séparément la ligne consacrée aux honoraires hospitaliers, le forfait de chambre, la limite annuelle et les services d’assistance.
Le tiers payant peut éviter d’avancer la part prise en charge lorsque l’établissement et la complémentaire le pratiquent. Fournissez votre carte Vitale et votre attestation de mutuelle avant l’admission, puis demandez si une prise en charge préalable est nécessaire. Pour mieux décrypter son budget santé sur mutuelle santé magazine, comparez les garanties utiles avec vos dépenses réelles, plutôt qu’avec la seule cotisation mensuelle.
Une mutuelle hospitalisation peut convenir lorsque le besoin porte surtout sur le séjour et les honoraires. Une surcomplémentaire intervient après la mutuelle existante. Elle peut être pertinente si une couverture collective protège correctement les soins courants, mais limite les dépassements. Dans les deux cas, examinez les plafonds, les exclusions et les conditions de prise en charge avant de souscrire.
Contrôler les remboursements après la sortie
Conservez le bulletin de situation, les devis, les factures acquittées et les décomptes de remboursement. Comparez chaque ligne : dates du séjour, nombre de nuitées, acte facturé, praticien concerné, options demandées et montant réglé. Cette vérification est particulièrement utile lorsque plusieurs intervenants facturent séparément.
- Consultez les remboursements transmis par télétransmission dans votre espace assuré.
- Envoyez rapidement les justificatifs manquants à la mutuelle.
- Demandez une explication écrite en cas d’écart entre le devis et la facture.
- Contactez le service facturation de l’établissement, puis votre complémentaire, avant de régler une somme contestée.
Les soins qui suivent la sortie doivent également entrer dans le budget : consultation de suivi, kinésithérapie, médicaments, matériel médical, transport ou rééducation. La consultation d’anesthésiste est annoncée comme remboursée à 70 %, et les séances de rééducation à 60 %, sur leur base de remboursement. Anticiper ces dépenses évite de concentrer toute l’attention sur la seule facture d’hospitalisation.
Mobiliser les aides et préparer le retour à domicile
Selon la situation, une affection de longue durée, une grossesse, un accident du travail ou une hospitalisation prolongée peuvent modifier la prise en charge. Au-delà du 31e jour d’hospitalisation, une prise en charge à 100 % est annoncée pour les frais concernés. L’hospitalisation à domicile peut également être remboursée à 80 %, voire à 100 % en ALD, sous réserve des conditions applicables.
En cas de ressources modestes, renseignez-vous sur la Complémentaire Santé Solidaire. Elle peut réduire fortement les dépenses et limiter les avances de frais. Sollicitez aussi le service social hospitalier avant la sortie si le retour nécessite une aide à domicile, une garde d’enfants ou l’intervention d’un aidant. Les garanties d’assistance de la mutuelle peuvent couvrir une partie de cette organisation, souvent oubliée dans le budget post-hospitalisation.