
Après 60 ans, le budget de santé ne dépend pas seulement des traitements prescrits. Les médicaments faiblement remboursés, les franchises, l’automédication et les compléments peuvent augmenter le reste à charge. Pour le réduire, il faut distinguer ce que paient l’Assurance maladie et la complémentaire, puis sécuriser chaque traitement.
Lire le remboursement avant de regarder le prix en pharmacie
Le prix affiché sur une boîte ne suffit pas pour connaître le montant réellement remboursé. L’Assurance maladie applique un taux à une base de remboursement, selon le service médical rendu du médicament : 65 %, 30 %, 15 % ou 0 %. La somme restant après cette intervention correspond notamment au ticket modérateur. Une mutuelle peut en prendre une partie ou la totalité selon les garanties prévues au contrat.
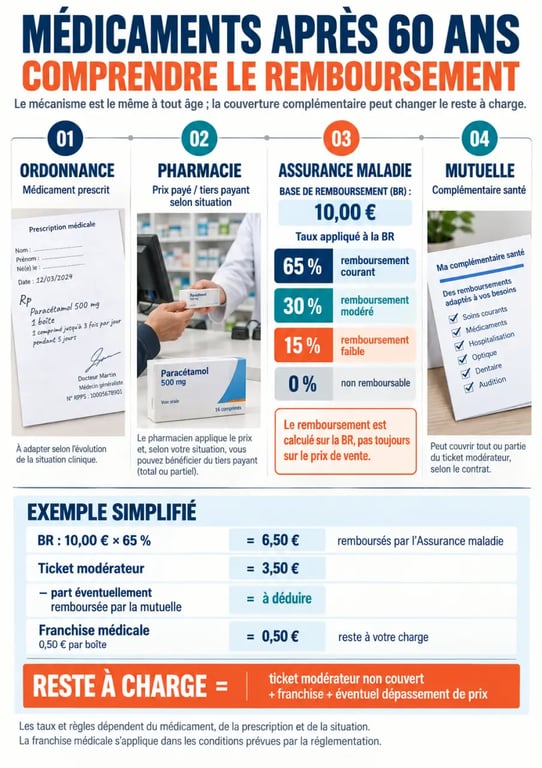
Une franchise médicale de 0,50 € par boîte reste à la charge de l’assuré dans les conditions prévues. Le tiers payant évite souvent d’avancer les frais couverts, mais il ne supprime pas automatiquement les franchises, le ticket modérateur ou les montants exclus par la complémentaire.
| Type de dépense | Intervention habituelle | Point à vérifier |
|---|---|---|
| Médicament prescrit remboursable | Assurance maladie selon son taux, puis mutuelle éventuelle | Base de remboursement et niveau de garantie |
| Médicament à faible remboursement | Part obligatoire limitée | Prise en charge du ticket modérateur |
| Produit sans ordonnance | Souvent aucune prise en charge obligatoire | Forfait prévention et plafond annuel |
| Complément ou produit de confort | Généralement non remboursé | Exclusions du contrat et intérêt réel de l’achat |
Les quatre postes qui font grimper le reste à charge
Traitements chroniques et franchises répétées
Une pathologie chronique peut imposer plusieurs renouvellements chaque mois. Même lorsque les médicaments sont bien remboursés, les franchises et les parts non couvertes s’additionnent. Conserver les relevés permet d’identifier les boîtes qui pèsent le plus sur le budget et de préparer une discussion précise avec le pharmacien ou le médecin.
Automédication et achats sans ordonnance
Les médicaments sans ordonnance, sprays, pastilles ou produits destinés au sommeil peuvent rapidement alourdir les dépenses. Leur prise en charge par l’Assurance maladie est souvent absente. Une complémentaire peut parfois proposer un forfait prévention, mais ses règles varient selon les contrats. Vérifiez les produits éligibles, le plafond annuel et les justificatifs demandés.
Vitamines et compléments alimentaires
Les vitamines et les compléments alimentaires sont généralement exclus du remboursement obligatoire. Certains contrats les intègrent toutefois dans un forfait qui peut varier de 50 € à 200 € par an. Avant un achat, consultez les exclusions et le plafond restant. Signalez aussi ces produits au médecin ou au pharmacien : une prise de sa propre initiative peut modifier l’équilibre d’un traitement.
Le choix du médicament générique
Lorsqu’un générique est possible, il est annoncé comme 30 % à 60 % moins cher que le médicament de référence et remboursé au même niveau. Demander l’équivalence au pharmacien peut donc réduire le prix, sans modifier la prise en charge prévue. Si l’apparence de la boîte change, notez le nom de la substance active pour éviter de croire à tort qu’il s’agit d’un nouveau traitement.
Choisir une mutuelle senior sur des garanties vérifiables
Une complémentaire utile ne se juge pas uniquement à sa cotisation. Examinez la couverture du ticket modérateur pour les médicaments remboursables, les garanties éventuelles sur les médicaments faiblement remboursés, le forfait prévention, son plafond annuel, ses exclusions et l’accès au tiers payant. Un forfait attractif, mais réservé à quelques produits précis, peut avoir peu d’intérêt selon vos habitudes.
Pour obtenir un accompagnement de proximité ou poser une question sur une délivrance, cliquez ici pour en savoir plus. Avant de comparer des contrats, rassemblez les relevés de vos dépenses sur plusieurs mois : prescriptions, automédication et compléments. Cette vue d’ensemble permet de comparer les garanties avec vos dépenses réelles, plutôt qu’avec une promesse générale.
Une liste unique peut faciliter ce suivi. Notez le nom du produit, la raison de la prise, le prescripteur et le coût restant. Vous verrez plus facilement si un achat ponctuel devient récurrent, si plusieurs produits répondent au même besoin ou si une garantie reste inutilisée. Cette organisation relie le budget au suivi médical.
Réduire les dépenses sans prendre de risque
Économiser ne doit jamais conduire à espacer, arrêter ou remplacer seul un traitement. Après 65 ans, plus d’un patient âgé sur deux prend plus de 5 médicaments par jour. La polymédication augmente le risque d’interactions, de doublons et d’effets indésirables, notamment lorsque plusieurs médecins interviennent ou que l’automédication s’ajoute aux prescriptions.
- Présentez au pharmacien et au médecin la liste complète des médicaments, y compris les produits sans ordonnance et les compléments.
- Demandez une réévaluation au renouvellement d’une ordonnance, après une hospitalisation ou en cas de fatigue, de vertiges, de chute ou de symptôme inhabituel.
- Utilisez un pilulier journalier ou hebdomadaire et des alertes pour respecter les horaires et la posologie.
- Regroupez vos ordonnances et conservez les boîtes d’origine pour limiter les confusions entre les traitements.
- Signalez rapidement tout effet indésirable. Un professionnel pourra évaluer la situation et orienter, si nécessaire, vers le système national de signalement.
Le meilleur levier financier reste souvent l’évitement des achats inutiles et des accidents médicamenteux. Un bilan régulier peut conduire à ajuster une posologie, supprimer un doublon ou revoir un produit mal toléré. Cette réévaluation protège à la fois la santé et le budget, sans compromettre l’efficacité du traitement.